都民共済で自転車事故の賠償に備えるなら、加入者向けに案内されている「個人賠償責任保険」が候補です。2026年度は年額1,800円、損害賠償金は1事故につき3億円限度。本人に加え、条件に合う家族も補償され、東京都の自転車保険の加入義務にも対応しています。
ただし、この保険への申込みは共済への加入とは別に必要です。また、自分のケガや自分の自転車の修理を補償するものではありません。すでに自動車保険や火災保険に同様の特約がある人は、その内容との比較から始めましょう。この記事では、2026年10月時点の公式案内に沿って、補償と手続きを説明します。
- 2026年度は年額1,800円・1事故3億円限度
- 本人・配偶者・同居親族・別居の未婚の子への補償
- 自分のケガや自転車の損害は対象外
- 対象の共済への加入と別途申込みが必要
都民共済の自転車保険で備えられる補償と料金
加入義務に対応するのは、相手への賠償に備える保険
東京都では、2020年4月1日から、自転車の利用によって他人の生命や身体に生じた損害を賠償する保険・共済への加入が義務になっています。未成年の子供が自転車を利用するときは、保護者にも加入義務があります。ここで必要なのは、事故相手への損害賠償に備える補償です。
都民共済が案内する「個人賠償責任保険」は、この加入義務に対応する保険です。日常生活の偶然な事故で他人にケガをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負った場合を補償します。
自転車で人にぶつかった事故のほか、停車中の他人の車にぶつかって傷を付けた事故も、支払い対象の例に挙げられています。
「都民共済に入っているから、それだけで自転車事故の賠償も大丈夫」と決める前に、この保険を申し込んでいるかを見てください。個人賠償責任保険は、引受幹事保険会社を損害保険ジャパン株式会社とする共同保険契約です。都民共済そのものの保障と、別途申し込む保険を区別しておきましょう。
東京都民共済の公式案内から内容を確認できます。
2026年度は年額1,800円、1事故につき3億円限度
2026年4月1日以降に保険期間が始まる契約は、継続契約も含めて年額保険料が1,800円です。以前の1,680円から改定されています。「年1,680円」「月140円」と書かれた情報を見かけても、現在の契約を考えるときは改定後の金額を使います。
公式パンフレットには「1か月あたり150円」とありますが、毎月150円ずつ払う方式ではありません。保険料は一時払いで、付帯先の共済の掛金振替口座から、共済掛金と合わせて引き落とされます。年度途中の加入では補償開始日に応じて初年度保険料が異なり、次年度以降は保険料が変わることもあります。
損害賠償金の限度は1事故につき3億円で、免責金額、つまり契約上差し引かれる自己負担額はありません。ただし、事故が起これば3億円を受け取れるという意味ではありません。支払額は相手の損害額や過失の割合などによって決まり、法律上の賠償責任がないのに支払ったお金は対象外です。
また、この個人賠償責任保険には割戻金がありません。
家族はどこまで対象?別居の子は「未婚」の条件に注意
1世帯の1人が加入すれば、次の範囲の家族も補償対象になります。基準となるのは「記名被保険者」。加入依頼書などで、この保険の本人として記載された人のことです。家族の続柄と同居・別居の判断は、事故が起きた時点の状況によります。
| 主な補償対象 | 条件 |
|---|---|
| 記名被保険者本人 | 加入依頼書などに記載された本人 |
| 本人の配偶者 | 配偶者としての条件を満たす人 |
| 本人または配偶者の親族 | 同居していること |
| 本人または配偶者の子 | 別居していても、これまでに婚姻歴がないこと |
たとえば、親が記名被保険者の場合、一人暮らしをしている婚姻歴のない子供は「別居の未婚の子」に当たります。一方、別居している親や兄弟姉妹は、この通常の家族の範囲には入りません。また、ここでいう未婚は、現在結婚していないことではなく、これまでに婚姻歴がないこと。
離婚後に別居している子を、同じ条件で扱うことはできません。
配偶者には、一定の条件を満たす内縁の相手方や同性パートナーも含まれます。婚姻の意思、または将来にわたってパートナー関係を継続する意思があり、同居して婚姻関係に準じた生活を営んでいる場合です。未成年者などに関する事故では、条件により親権者などの監督義務者も対象になります。
「家族全員」という言葉だけで判断せず、家族の住まい方と名義を対応させるのが大切です。
自分のケガ・自転車の損害と、仕事中の事故は別に考える
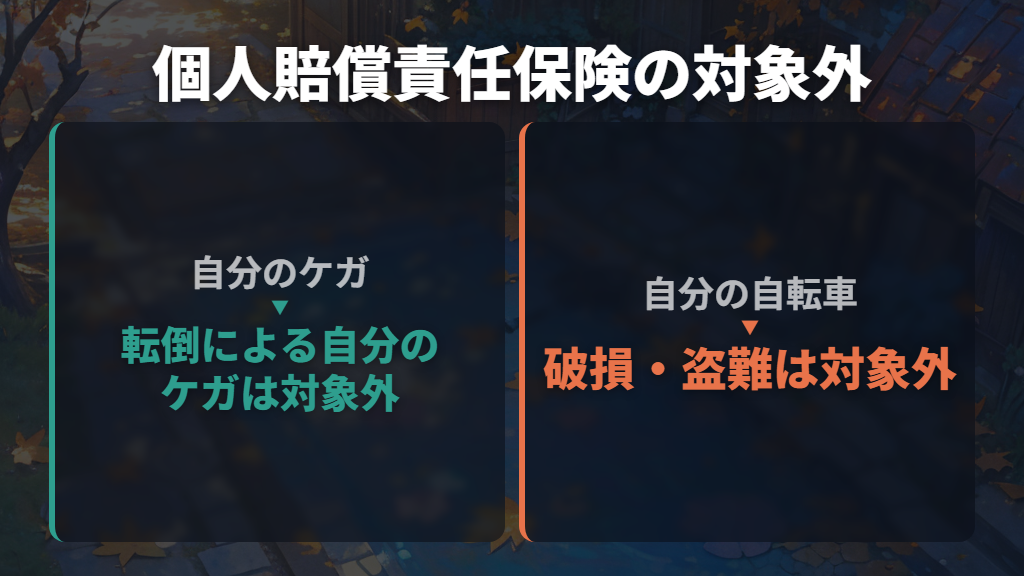
この個人賠償責任保険は、相手への賠償に備える保険です。転倒して自分がケガをした場合や、自分の自転車が壊れた場合は対象になりません。自分の自転車が盗まれたときの代金を補う保険としても使えません。ケガの保障と、自転車本体の損害への備えは、それぞれ別に考える必要があります。
借りた自転車にも注意が必要です。2026年度の重要事項等説明書では、借りたり預かったりした物のうち、自転車は補償対象の「受託品」に含まれていません。借りた自転車そのものを壊したときの賠償まで、この保険で補えると考えないようにしましょう。
仕事の遂行に直接起因する損害賠償責任も対象外です。ただし、公式FAQは、通勤中でも業務に直接起因しない事故は支払い対象になると案内しています。通勤と仕事中の利用は、同じ扱いではありません。警視庁も、業務で自転車を利用中の事故には、事業者が事業用の賠償責任保険に加入する必要があると説明しています。
ほかにも、故意による事故や、被保険者・その被保険者と同居する親族への賠償責任などは支払い対象外です。自転車に乗っているときの事故でも、相手や事故の事情によって補償の判断が変わります。
示談交渉サービスは日本国内の事故が対象
この保険には、日本国内で発生した事故について、損保ジャパンが相手との示談交渉を引き受けるサービスがあります。利用には、補償を受ける人と損害賠償を請求する相手の同意が必要です。事故後の交渉を保険会社に任せられる点は、保険料や賠償限度額と合わせて見たいポイントです。
日常生活の賠償事故の補償自体は国内外を対象にしていますが、示談交渉サービスは日本国内の事故に限られます。また、法律上の賠償責任額が保険金額を明らかに超える場合や、損害賠償の訴訟が国外の裁判所に提起された場合などは利用できません。補償される地域と、交渉を任せられる範囲は分けて理解しましょう。
賠償事故が起きたら、損保ジャパンの事故サポートダイヤル「0120-257-931」へ連絡します。受付は24時間365日、音声案内では1番を選択します。相手との交渉は損保ジャパンに相談して進めてください。
事前の承認なく賠償責任を認めたり、賠償金を支払ったりすると、保険金の全部または一部が支払われないことがあります。
請求に必要な書類は事故の状況によって異なり、保険会社から案内されます。写真、事故状況の説明書、修理見積書や診断書などが必要になる可能性はありますが、すべての事故で同じ書類が必要とは限りません。
都民共済の自転車保険を選ぶ前に確認したい加入条件と手続き
単独加入はできず、対象の共済への加入が必要
申し込めるのは、都民共済の生命共済・傷害保障型共済・新型火災共済の加入者です。この個人賠償責任保険だけを、共済に入らず単独で契約することはできません。未加入の人は、対象の共済に加入してから申し込む流れになります。
すでに対象の共済を利用していて、家族の賠償補償を追加したい人には検討しやすい制度です。一方、これから共済にも入る人は、年1,800円だけで全体の費用を判断しないこと。加入元となる共済の掛金も別に必要なので、その保障も必要かを含めて選びます。
年齢について、公式FAQは「年齢によって保険料は変わりません」と案内しています。ただし、これは加入条件や継続条件がすべて年齢不問という意味ではありません。
対象の共済に加入していることが前提で、重要事項等説明書には、保険金の請求状況や被保険者の年齢などにより、継続を断る場合や継続時に補償内容を変更する場合があると記載されています。
こども型の世帯では、子供と共済契約者の区別も必要です。都民共済の公式FAQでは、こども型の加入者は子供、共済契約者は扶養者である親権者とされています。個人賠償責任保険のFAQは、こども型からの移行時に名義が親から子供本人へ変わるケースを説明しています。
こども型に付けるときは、共済契約者である親の名義と子供の加入者番号を取り違えず、不明な点は専用デスクに照会しましょう。
こども型の賠償保障と、3億円の個人賠償責任保険は別
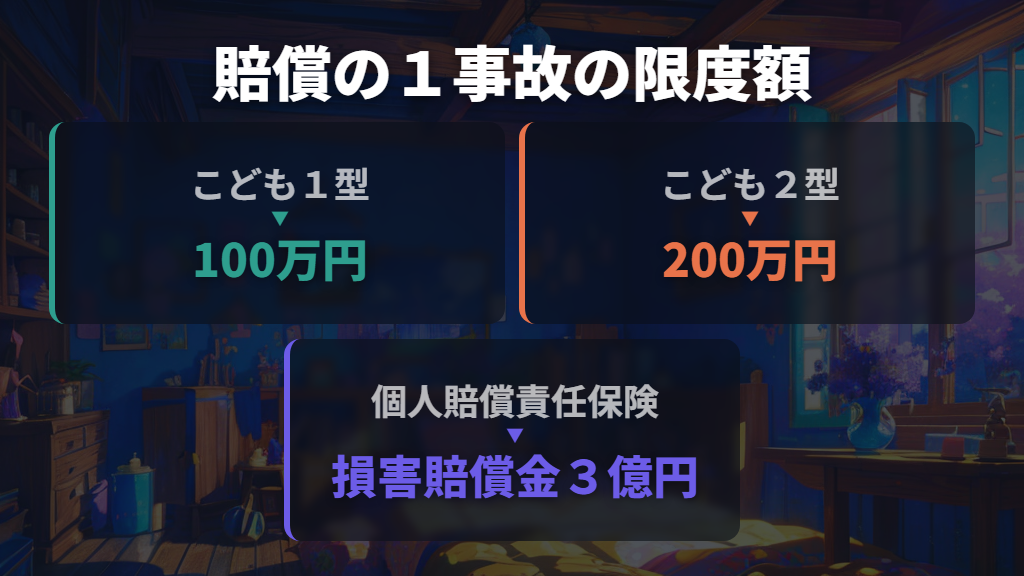
都民共済の生命共済こども型にも「第三者への損害賠償」があります。すでに子供が加入しているなら、まずその内容を把握しましょう。こども型の保障と、追加で申し込む個人賠償責任保険では、賠償の限度額や自己負担が異なります。
| 比較項目 | こども1型 | こども2型 | 個人賠償責任保険 |
|---|---|---|---|
| 掛金・保険料 | 月掛金1,000円 | 月掛金2,000円 | 2026年度は年額1,800円。初年度は補償開始日で異なる |
| 第三者への賠償の1事故の限度 | 100万円 | 200万円 | 損害賠償金3億円 |
| 賠償の自己負担 | 1,000円 | 1,000円 | 免責金額なし |
| 賠償の通算支払限度 | 同一の子供につき300万円 | 同一の子供につき600万円 | 1人あたりの通算支払限度額・回数の制限なし |
※こども型の月掛金には、入院・通院などの保障も含まれます。個人賠償責任保険の年額と、賠償だけの料金として比較することはできません。
賠償額が大きくなる事故への備えを重視するなら、1事故の限度額の違いが重要です。警視庁は、11歳の小学生が自転車で歩行者に衝突した事故について、神戸地裁の2013年7月4日判決で賠償額9,521万円となった事例を紹介しています。
こども型に賠償保障があることと、高額賠償にどこまで備えられるかは、分けて考えたいところです。
一方、お子さん自身のケガへの備えはこども型側で見る部分です。申し込み対象は0歳から満17歳の健康な子供で、保障期間は0歳から18歳。こども1型には事故による入院・通院の保障があり、こども2型もそれぞれの保障額を定めています。個人賠償責任保険を追加しても、自分のケガの保障が増えるわけではありません。
こども型とほかの保険の両方が対象になる場合でも、賠償額を超えて二重に受け取れるわけではありません。こども型の公式案内では、ほかの保険などからの支払いと合わせた合計額が賠償責任額となるよう調整するとされています。こども型の公式保障表で、自分のコースと照らし合わせてください。
申込みはWeb・共済マイページ・郵送、補償開始は原則翌々月
申込み方法は、専用Webサイト、都民共済のご加入者用マイページ、郵送です。電話での申込みはできません。都民共済のマイページでも、生命共済・新型火災共済・傷害保障型共済のいずれかに付帯して手続きを完結できます。専用サイトを使う場合は、個人賠償責任保険の申込ページへ進みます。
補償開始日は原則として申込日の翌々月1日です。郵送では消印日が基準になります。ただし、3月1日から3月31日の申込みは4月1日開始という例外があります。申込みを終えたその日から補償される制度ではないので、通勤・通学を始める日との間隔に注意しましょう。
| 2026年度パンフレットの申込時期 | 補償開始日 | 初年度保険料 |
|---|---|---|
| 2026年3月1日〜3月31日 | 2026年4月1日 | 1,800円 |
| 2026年9月1日〜9月30日 | 2026年11月1日 | 750円 |
| 2026年10月1日〜10月31日 | 2026年12月1日 | 600円 |
※この年度の補償終了日は2027年3月31日です。保険料は補償開始日に応じた初年度の金額で、翌年度の年額保険料とは区別します。
保険料の振替予定日は、申込日の翌月15日、一部の金融機関では28日です。金融機関の休業日は翌営業日となり、申込内容の確認に時間がかかった場合には変更されることがあります。
初年度保険料を受領した日の翌日から補償開始日の前日までに、保険金の支払事由の直接の原因が発生した場合は、支払い対象となる規定もあります。この規定を、申込直後から無条件で補償されるという意味には読み替えないでください。
学校や会社に加入の証明を提出する場合は、「個賠マイページ」で加入者証を閲覧・ダウンロードできます。加入者証は原則Web提供で、郵送申込みの人には初回のみ郵送されます。必要なら、ダウンロードしたPDFを印刷する方法も案内されています。
個賠マイページへの登録時期は、専用サイトのFAQでは、不備のないWeb申込みで約3日後、郵送では1か月程度が目安です。一方、公式パンフレットにはWeb加入は最短翌日との案内もあるため、必ず翌日に取得できるとは考えず、届いた登録案内に従ってください。加入者証を閲覧できる時期と、補償開始日は別です。
既存の保険との重複と、更新時の家族の変化を確認する
追加申込みの前に、自動車保険・火災保険・傷害保険などに個人賠償責任の特約が付いていないかを見ましょう。警視庁は、クレジットカードの付帯保険や会社・学校の団体保険なども確認先に挙げています。
見るのは契約の有無だけでなく、自転車事故の賠償が対象か、家族の誰まで補償されるか、限度額はいくらかという中身です。
同様の補償が重複しても、同じ損害に対して保険金を重ねて受け取ることはできません。ただし、公式案内では、重複する契約の支払限度額はそれぞれの保険金額を合算した額になるとされています。重複しているという理由だけで不要と決めず、必要な限度額と補償範囲を比べて、残す契約を判断します。
1つの契約にまとめた後、その契約を解約したり家族が対象外になったりすると、補償がなくなる場合があります。
この保険は、対象の共済契約が存続し、特段の申し出がなければ1年ごとの自動更新です。共済を解約・失効させた場合、すでに当該保険料を払い込んでいれば翌3月31日まで補償されますが、対象の共済が継続されなければ自動継続されず終了します。
ほかに有効な共済契約があると、自動でそちらに付け替えられる可能性もあるため、共済取扱団体に契約の扱いを照会してください。
家族の補償で特に注意したいのが、こども型満了後の移行です。総合保障型などへ継続すると、個人賠償責任保険の記名被保険者は子供本人に変わります。親が本人だったときは対象だった別居の未婚の兄弟姉妹も、その子から見ると「別居の未婚の子」には当たらなくなります。
子供本人が一人暮らしを始めた場合には、同居していた家族が範囲から外れることもあります。
家族の複数人が共済に加入している場合、公式FAQでは世帯主またはその配偶者の契約に付けるのが一般的とされています。誰の契約に付けるかは、家族の同居・別居と対応させて選びましょう。こども型の共済契約者を変更した場合も、この保険の記名被保険者が変わり、補償範囲が変わることがあります。
都民共済の自転車保険の選び方と申込みのまとめ
この記事のまとめです。
- 都民共済が案内する個人賠償責任保険は、東京都の自転車保険の加入義務に対応します。
- 2026年4月1日以降に保険期間が始まる契約は年額1,800円。月150円は換算表示で、保険料は一時払いです。
- 損害賠償金は1事故につき3億円限度、免責金額なし。実際の支払額は損害額や過失割合などによります。
- 主な家族の対象は配偶者、本人または配偶者の同居親族、別居の未婚の子。未婚は婚姻歴がないことを指します。
- 自分のケガ・自分の自転車の損害は対象外。業務に直接起因する事故も対象外ですが、通勤中で業務に直接起因しない事故は対象になります。
- 示談交渉サービスは日本国内の事故が対象で、双方の同意などの条件があります。賠償事故は損保ジャパンへ連絡します。
- 単独加入はできず、生命共済・傷害保障型共済・新型火災共済への加入が前提。新たに共済にも入る場合は、その掛金を含めて判断します。
- こども型の賠償限度は1事故につき1型100万円・2型200万円、自己負担1,000円。追加の個人賠償責任保険とは保障の役割と限度額が異なります。
- 申込みはWeb・共済マイページ・郵送。補償開始は原則翌々月1日で、3月の申込みは4月1日開始です。加入者証の取得時期とは区別します。
- 既存の特約との重複を調べ、更新・共済解約・こども型からの移行・別居の際には、契約の存続と家族の補償範囲を確認します。